保险代理人与保险经纪人的不同之处及保险经纪业务解析
在购买保险时,许多人会接触到“保险代理人”和“保险经纪人”这两个角色。虽然他们都从事保险销售与服务,但法律地位、服务模式、利益归属以及业务范围存在显著差异。理解这些区别,有助于消费者做出更明智的选择。
一、法律地位与代表主体不同
保险代理人:根据《保险法》规定,保险代理人是根据保险人的委托,向保险人收取佣金,并在保险人授权的范围内代为办理保险业务的机构或个人。他代表的是保险公司的利益,即“卖方的代表”。常见的个人代理人、银行保险渠道、电话销售团队等均属此类。
保险经纪人:保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构。他代表的是投保人的利益,即“买方的顾问”。经纪人可以是保险经纪公司,其从业人员需通过相应资格考试。
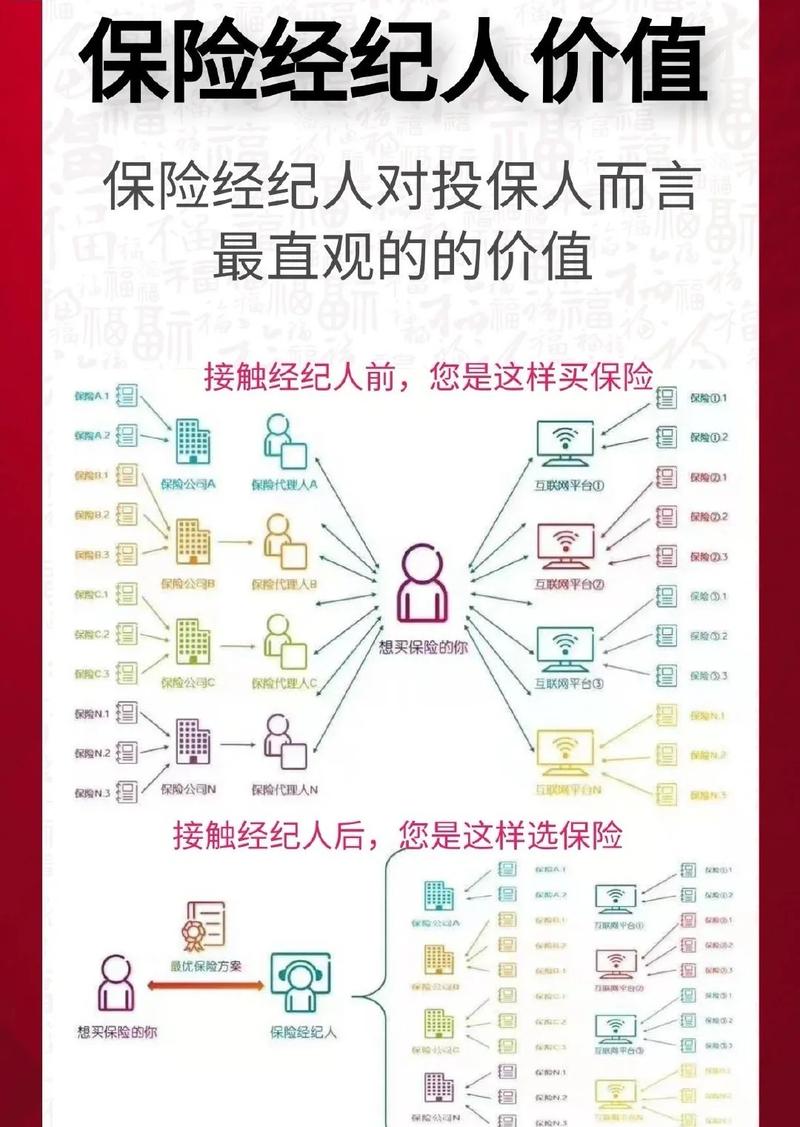
简言之:代理人替保险公司卖产品,经纪人替客户选产品。
二、服务范围与产品选择不同
- 保险代理人:通常只代理一家或少数几家保险公司的产品。例如某寿险公司的专属代理人,只能销售该公司的产品。产品选择范围有限,但对该公司的产品条款、核保规则非常熟悉。
- 保险经纪人:可以销售多家保险公司的产品,相当于一个“保险超市”。经纪人会根据客户的需求,从市场上筛选性价比高、保障匹配的产品的组合方案。产品选择面广,更能实现定制化配置。
三、法律责任与过错承担不同
- 保险代理人:在授权范围内的行为,法律后果由被代理的保险公司承担。如果代理人误导销售,保险公司需承担相应责任。
- 保险经纪人:因过错给投保人、被保险人造成损失的,由保险经纪人自行承担赔偿责任。因此,经纪人在执业中通常更为审慎,且许多经纪公司会投保职业责任保险。
四、收入模式与利益导向不同
两者主要收入都来自保险公司支付的佣金,但逻辑不同:
- 代理人佣金由所代理的保险公司发放,天然倾向于推动本公司产品。
- 经纪人佣金由最终成交的保险公司支付,但经纪公司可以与多家保险公司签约,因此可以在一定程度上保持中立,推荐真正适合客户的产品。经纪人仍需警惕是否因佣金高低而倾斜,但制度上更有利于客户利益。
五、投保与理赔服务流程差异
- 通过代理人投保:客户直接与保险公司签订合同。理赔时,代理人可协助提交材料,但最终决定权在保险公司。若发生纠纷,代理人很难站在客户对立面去对抗自己的公司。
- 通过经纪人投保:客户与保险公司签订合同,经纪公司作为中介方需协助客户进行健康告知、核保跟单。理赔时,经纪人可以凭借专业能力帮助客户争取合理权益,甚至与保险公司进行博弈。如果保险公司拒赔不合理,经纪人可协助申诉或诉讼。
六、保险经纪业务的主要内容
保险经纪业务并非简单的“卖保险”,而是一套完整的风险管理服务,主要包括:
- 风险查勘与评估:对客户(个人或企业)面临的各类风险进行识别、分析和量化。
- 保险方案设计:根据风险评估结果,量身定制保障方案,包括险种选择、保额设定、免赔额建议等。
- 市场询价与产品遴选:向多家保险公司询价,对比条款、费率和承保条件,选出最优组合。
- 投保手续办理:协助填写投保单、 arranged 体检、处理核保问题,确保合同顺利生效。
- 期内服务:包括保单保全、续保提醒、风险变化时的方案调整。
- 协助理赔:出险后指导报案、准备索赔材料,与保险公司沟通谈判,必要时提供法律支持。
- 风险管理咨询:提供防灾防损建议,帮助企业客户进行风险融资安排。
大型保险经纪公司还分为零售经纪(服务个人与家庭)和商业经纪(服务企业、工程、航运等特殊风险),后者往往涉及再保险安排。
七、消费者如何选择?
- 如果你已明确想买某家公司的产品,且信任该品牌,直接找该公司的代理人即可,流程简单。
- 如果你希望货比三家,需要个性化方案定制,或者对理赔服务有较高要求,尤其是面对复杂的健康异常、企业财产险、责任险时,选择保险经纪人更为合适。
需要注意的是,无论代理人还是经纪人,最终的法律合同都是客户与保险公司签订,保险费也由保险公司收取。关键在于谁更能专业、中立地代表你的利益。
##
保险代理人与保险经纪人是保险市场中两种不可或缺的中介力量。代理人深耕单一公司产品,效率高、关系紧密;经纪人则以客户需求为导向,提供跨公司的比较与组合服务。随着消费者保险意识的提升,保险经纪业务正从“销售通道”向“风险管理顾问”转型,其专业价值将愈发凸显。
如若转载,请注明出处:http://www.happytrip365.com/product/17.html
更新时间:2026-10-07 00:06:30