中国平安财务分析及业务产品分析——基于保险经纪业务的视角
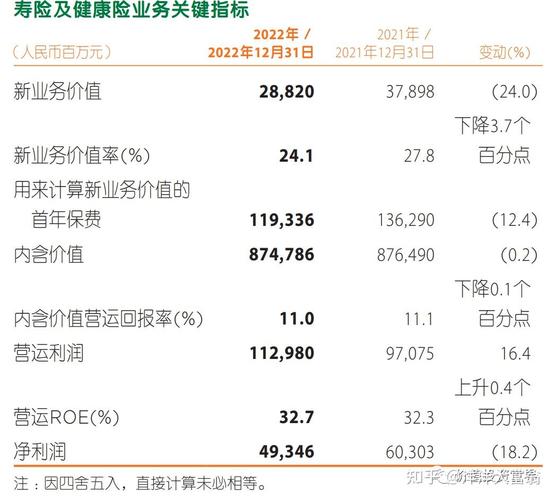
中国平安作为中国保险行业的巨无霸和综合金融跨界领导者,其财务表现和业务产品布局一直备受关注。本文将从财务分析和业务产品分析两个维度展开,并重点探讨其保险经纪业务的发展情况。
一、财务分析
1. 整体财务表现
中国平安近年来保持稳健的增长态势。截至2023年末,集团总资产超过11万亿元,营业收入约1.2万亿元,归属于母公司股东的净利润约1000亿元。尽管受宏观经济和资本市场波动影响,但整体盈利能力依然强劲。
2. 收入结构
平安的收入主要来源于保险业务(寿险及健康险、财产保险)、银行业务、资产管理业务和科技业务。其中,寿险及健康险业务贡献了最大的利润份额,财产保险业务保持稳定增长,银行业务(平安银行)提供稳定的利息和非利息收入,科技业务(如陆金所、金融壹账通)逐渐成为新的增长点。
3. 偿付能力
平安的偿付能力充足率一直保持在监管要求之上。核心偿付能力充足率和综合偿付能力充足率均处于健康水平,表明公司风险抵御能力较强。
4. 盈利能力指标
ROE(净资产收益率)长期保持在15%左右,ROA(总资产收益率)约1.5%,均处于行业领先水平。每股收益和每股净资产稳步提升。
5. 现金流
经营性现金流充沛,为业务发展和股息分配提供了坚实基础。投资活动现金流反映其资产配置策略,融资活动现金流则显示其资本运作能力。
二、业务产品分析
1. 保险业务
平安的保险业务涵盖寿险、健康险、财产险和意外险等。产品包括传统寿险、分红险、万能险、投连险、重疾险、医疗险、车险、责任险等。通过代理人渠道、银保渠道、电销和互联网渠道销售。
2. 银行业务
平安银行提供存贷款、信用卡、理财、私人银行等服务,与保险业务形成协同效应。
3. 资产管理业务
包括平安信托、平安证券、平安资产管理等,提供投资管理、财富管理等服务。
4. 科技业务
平安科技、金融壹账通、陆金所控股等,致力于金融科技输出和生态建设。
三、保险经纪业务分析
1. 业务模式
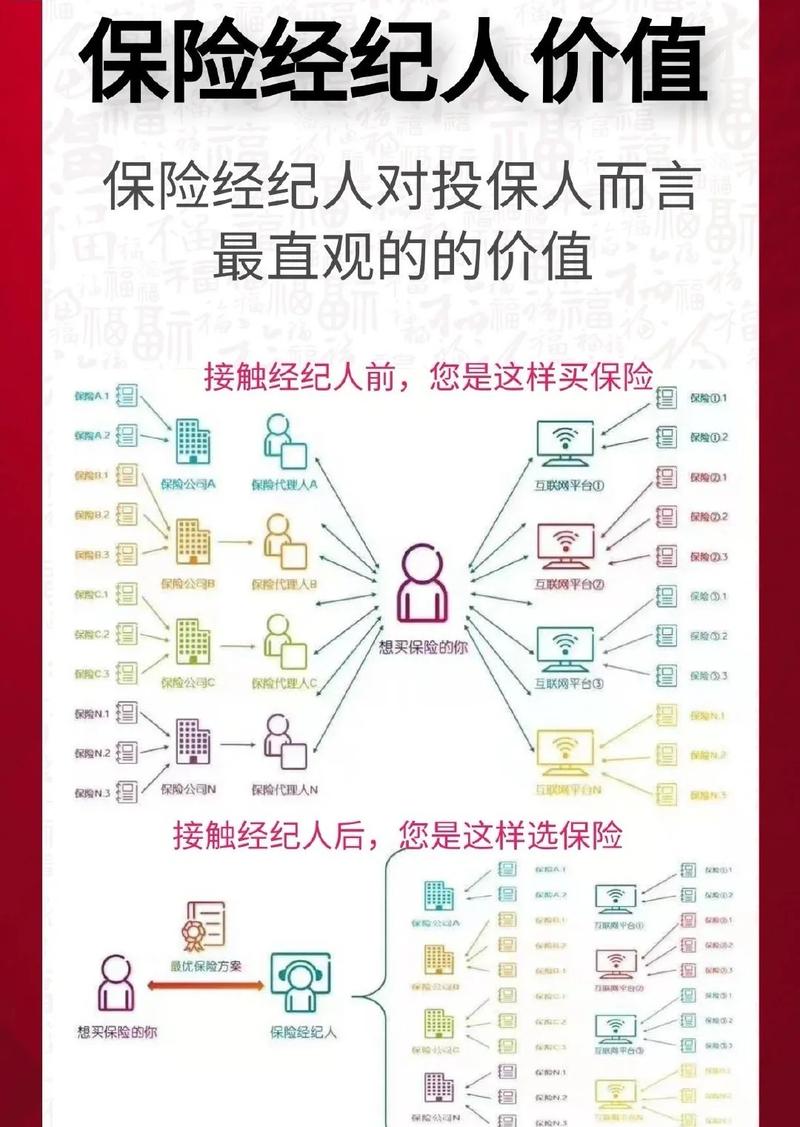
平安的保险经纪业务主要通过平安保险经纪有限公司等主体开展。该业务独立于代理人渠道,以客户需求为导向,提供多家保险公司的产品比较和推荐,代表客户利益。平安保险经纪利用集团综合金融优势,整合资源,为客户提供一站式保险解决方案。
2. 产品范围
保险经纪业务涵盖寿险、健康险、财产险、责任险、团体保险等,合作保险公司众多,产品库丰富。针对不同客户群体(个人、家庭、企业)定制方案。
3. 渠道与协同
平安保险经纪依托集团线上线下渠道,包括APP、网站、电话和线下网点。与平安寿险、产险、银行等板块协同,实现交叉销售。
4. 财务贡献
保险经纪业务收入占集团总比较小,但增长迅速,利润率较高。其轻资产模式有助于提升整体ROE。
- 竞争优势
- 品牌优势:平安品牌知名度高,客户信任度高。
- 综合金融优势:可提供保险、银行、投资等全方位服务。
- 科技优势:运用大数据、AI等技术提升精准营销和风险管理。
- 产品优势:合作广泛,产品多样。
6. 挑战与机遇
挑战:市场竞争激烈,佣金率下降,监管趋严。
机遇:保险需求增长,尤其是健康险和养老险;科技赋能提升效率;综合金融协同深化。
结论
中国平安作为综合金融跨界领导者,财务稳健,业务多元,保险经纪业务虽占比小但潜力大。平安应继续深化综合金融和科技赋能,优化保险经纪业务模式,提升客户体验,以应对市场变化和竞争挑战。
如若转载,请注明出处:http://www.happytrip365.com/product/6.html
更新时间:2026-10-07 04:38:52